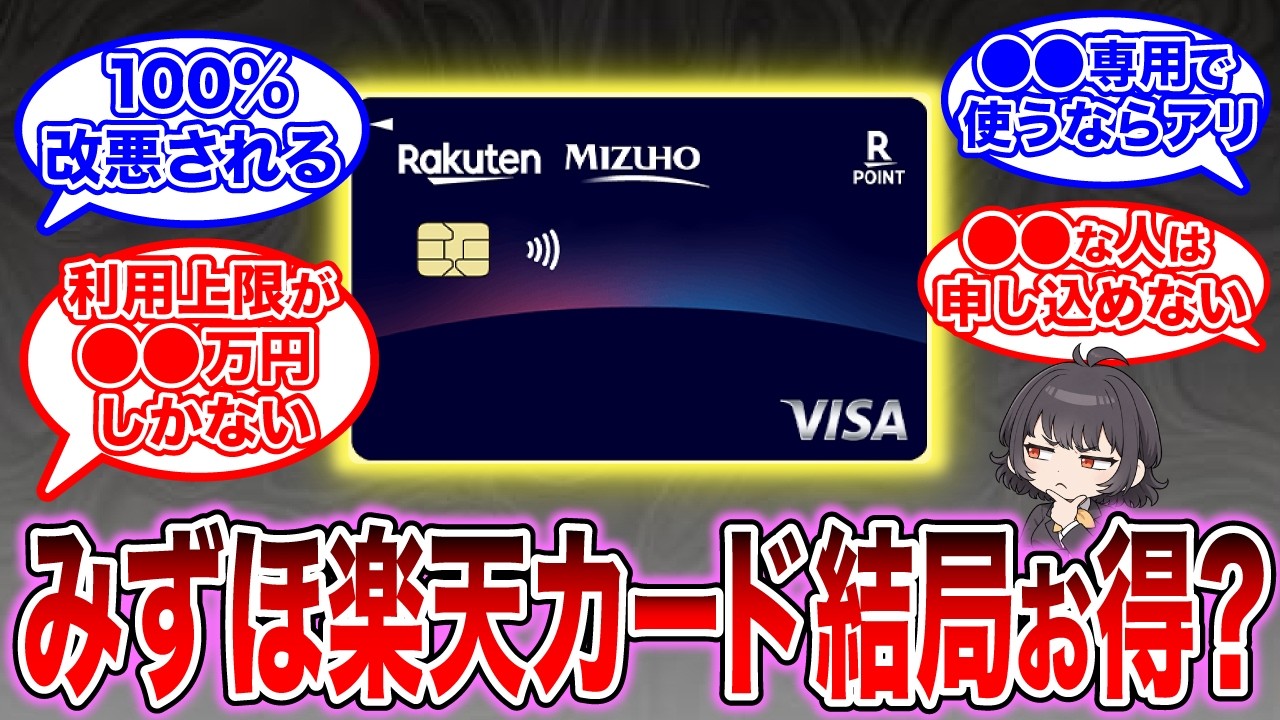
みんなはポジティブ派?それともどうせ改悪される派??
モッピー経由でも大丈夫かな?
偏見かもしれんけど個人的に楽天もみずほも全然信用して無いからパスですね。 どっちか片っぽならまだしも両方ともではねぇ。
この流れでOlivePayPayカード出たら良いのにね! でもPayPayカードと銀行デビットの一体型もまだだし無理か😅
2枚目のカードで積立即売してるが 解約出来るタイミングが分からない 1枚目はあとリボやってて絶対無理だと思うし
日常決済だけなら良いかなぁと思いますがクレカ積立分が大きいですね。 キャンペーン攻略用で銀行は持っていたので申し込んでとりあえずメインカードとして使っています。 改悪したらバイバイすれば良いですしね。
もちろん情報に触れた瞬間、申し込みました。 投信クレカ積立のクレカに、設定しました。
申し込んで届くのを待っているところです やはり基本還元率2%は強いですよね
将来改悪はあると思いますが、3大メガバンク同士の競争があるので、意外に長く持つかもしれません
まぁお得な内は使わせてもらえば良いのです
それにいきなり 0.5+0.5ではなくて 一旦は、1+0.5かもしれませんし
改悪された時はされた時の話。 現在、メインは1.2%還元、サブは1.5のち1.25%還元。 利用上限100万円か。最大8,000円お得と面倒さが天秤に笑。
自分は2枚既に楽天カード持っていたので1枚解約して作りました。楽天証券の積立専用です。 普段使い用でも考えたのですが、Googleウォレットへの登録に今だにナビダイヤルでの本人確認が必要だったので、イラっときて登録を諦めて積立専用にしました。 改悪されたらその時に考えて行動に移します。それまでは2%を享受します。
やはりなあ、この前のクレジットのどうがにも、書いたけど、やはり、みずほの銀行口座もっている人はオススメするが、それ以外はオススメしないなあ。
みずほ銀行は2021年のシステム障害で、金融庁から業務改善命令が出されました。 システム障害の危険性が上がるため、新たなシステム開発が制限されていました。 その間に三井住友「Olive」、三菱UFJ「エムット」に差を付けられてしまいました。 その業務改善命令が解除されたので、一気に巻き返したいのだと思います。
改悪はいずれ来る。それまで使い倒せばええ話
既存JCB楽天解約→みずほ楽天カード申し込み&登録→既存VISA解約 ここまで整理した。楽天カードの解約が自動チャットで思った以上に簡単でビックリした。
このカードはあくまでみずほ提携の「楽天カード」。少なくとも楽天ポイント側の改悪は本家楽天カードがやらない限りこっちもないはず。みずほ側の改悪はあり得るが、0にまでは流石にならないだろう。仮に0.5まで下がったとしても常時1.5%。これでもまだ相当強い。あまり心配なくていいと思う。
個人的に楽天三井住友版も有ればいい感じ。
ネットで開設しようとしたら昔の富士銀行の口座が出てきたので開設ポイントはもらえなかった。みずほ楽天はすぐ作りました。クレカ積立と楽天ペイ積立切替えました。公共料金はJCBデビットカードを申し込んだので届いたら東電から1%ポイントもらいます。
楽天でクレカ積立してた人は検討の余地ありって感じか。 メインカードを三井住友NLゴールド/OLIVEゴールドにしてSBI証券でクレカ積立してる人には、みずほ口座作って楽天証券に移動する理由がない。
あくまで私個人の感想だけど、楽天市場のSPUも1%アップのために口座開設してクレカ増やす程のものでも無いよな~って評価かな。 あとクレカ積立のポイントも楽天とみずほでポイントが分割されちゃうのもイマイチポイント。 三井住友とUFJのカードが強烈すぎて完全に霞んじゃってるよねコレ。
こんなカードを出すということは、みずほ銀行も楽天グループも、よほど困っていることが分かるね。こんなカード、長続きしそうにないよね。
みずほは、旧行の勢力争いで疲弊してクレカビジネスでも大きく遅れをとっている。1%のポイント付与を負担して、銀行口座の獲得狙い。預金残高増と、出来れば他の商品も売り込みたいのだろうけど、増える口座はポイ活民だらけで、残高増さえ期待薄。
楽天にしてみれば、平カードと同じだから、ポイント付与の負担増はないだろうけど、クレカのラインアップのバランスを大きく崩してしまって、優良顧客を逃すリスクあり。それでも、モバイル投資の資金欲しさに、みずほの言うことをきいて、こんな変なカードの発行に乗らざるを得ない。
ななみさんの過去動画でも言われてるとおり、他の楽天カード同様、月累計ではなく、ショッピングごとに小数点以下切捨なので、実際は月累計1.5%カードときれいに0.5%お得とはならない、てのをわかった上で、楽天銀行カードの停止が終われば申し込む予定です
楽天2枚目のゴールドカードを積立専用で使ってるけど、これ解約して乗り換える予定です 既にみずほの口座も持ってるので、ハードルは低いので ただ2枚目解約だとキャンペーン対象外のため、その旨味が無いのが残念だけど、しゃーないので諦めます
いずれ改悪されるだろうけど、その時はその時また考えればいい派です
自分は経済圏から離れてることもあり傍観民ですが、「できる限り(改悪されるまで)使い倒す!」っていう感じがTheポイ活だなあと前向きな意味で関心しました✨️
絶対に改悪されないクレカがあれば教えて欲しいけど、 そんな宣言を公式がしようものなら利用者が殺到して改悪不可避 今のベストを乗換し続けるしかない
すでにみずほ口座を持ってるならハードル低いので申し込めばいいし、まだみずほ口座を持ってないなら最大5万円キャンペーン狙いで申し込めばいい。強いていえば「ポイント還元やキャンペーン特典などを一切気にしない人」は申し込まなくていいけど、それなら最初からこんな動画みてない
メインを楽天銀行、セカンドを住信SBI、でもって3番目としてみずほの口座を持っています。 持っていてもメリット無いから解約しようと思っていたみずほ銀行の講座ですが、、、 このカードの出現は悩ませるなぁ。。。
みずほ銀行も口座数が減っていくのを黙って見ていないって証左かと思うが、どうしたものか。。。
前半はうつつを抜かしてた巨頭が新興に先を越されて、結局巨頭が後半で本気を出して新興を蹂躙するのが世の常なんだね…
楽天ANAカード解約待ちです。解約されたら申し込みます。楽天、 au、SMBC 使い分けで頑張ってます。
給与振込口座がみずほだったので作りました。 100万修行を終えた三井住友ゴールドNLをサブカードにして、メインカードを何にしようかと悩んでいたところだったのでちょうどよかったです。
紙のカードは駄目🙅♀️😂😢😅
否定的コメで、みずほ銀行口座作りたくない!が多いなら、みずほ銀行側としたらこのカードで高還元を続ける理由にもなるな。
楽天がSPUの還元率アップをリアル店舗にも広げない限り、みずほは三井住友には勝てなさそう。
三菱UFJは三井住友を真似て対象店舗7%の施策や、銀行口座を三菱UFJにすれば最大20%還元にする施策をやり始めましたが、結局公共料金や保険の還元率を引き下げてメインカードとして使われる事を諦めましたし、みずほも三井住友や三菱UFJに追随するかと思ったら、出したのがコレか……って感じですね。
あり得ない話ですが、2%楽天ポイントならまだしもみずほポイントて…正直無風でも全く不思議に思わないほど自分にとっては何の関心も出ませんでした。 それだけ当の楽天含め他界隈の改悪がひどいって事でしょうが。個人的な感情で恐縮ですが、この銀行もどっかの政治家もみずほ、という名称を使ってほしくないです。
 ポイ活攻略
コメント
みんなはポジティブ派?それともどうせ改悪される派??
モッピー経由でも大丈夫かな?
偏見かもしれんけど個人的に楽天もみずほも全然信用して無いからパスですね。
どっちか片っぽならまだしも両方ともではねぇ。
この流れでOlivePayPayカード出たら良いのにね!
でもPayPayカードと銀行デビットの一体型もまだだし無理か😅
2枚目のカードで積立即売してるが 解約出来るタイミングが分からない
1枚目はあとリボやってて絶対無理だと思うし
日常決済だけなら良いかなぁと思いますがクレカ積立分が大きいですね。
キャンペーン攻略用で銀行は持っていたので申し込んでとりあえずメインカードとして使っています。
改悪したらバイバイすれば良いですしね。
もちろん情報に触れた瞬間、申し込みました。
投信クレカ積立のクレカに、設定しました。
申し込んで届くのを待っているところです
やはり基本還元率2%は強いですよね
将来改悪はあると思いますが、3大メガバンク同士の競争があるので、意外に長く持つかもしれません
まぁお得な内は使わせてもらえば良いのです
それにいきなり
0.5+0.5ではなくて
一旦は、1+0.5かもしれませんし
改悪された時はされた時の話。
現在、メインは1.2%還元、サブは1.5のち1.25%還元。
利用上限100万円か。最大8,000円お得と面倒さが天秤に笑。
自分は2枚既に楽天カード持っていたので1枚解約して作りました。楽天証券の積立専用です。
普段使い用でも考えたのですが、Googleウォレットへの登録に今だにナビダイヤルでの本人確認が必要だったので、イラっときて登録を諦めて積立専用にしました。
改悪されたらその時に考えて行動に移します。それまでは2%を享受します。
やはりなあ、この前のクレジットのどうがにも、書いたけど、やはり、みずほの銀行口座もっている人はオススメするが、それ以外はオススメしないなあ。
みずほ銀行は2021年のシステム障害で、金融庁から業務改善命令が出されました。
システム障害の危険性が上がるため、新たなシステム開発が制限されていました。
その間に三井住友「Olive」、三菱UFJ「エムット」に差を付けられてしまいました。
その業務改善命令が解除されたので、一気に巻き返したいのだと思います。
改悪はいずれ来る。それまで使い倒せばええ話
既存JCB楽天解約→みずほ楽天カード申し込み&登録→既存VISA解約 ここまで整理した。楽天カードの解約が自動チャットで思った以上に簡単でビックリした。
このカードはあくまでみずほ提携の「楽天カード」。少なくとも楽天ポイント側の改悪は本家楽天カードがやらない限りこっちもないはず。みずほ側の改悪はあり得るが、0にまでは流石にならないだろう。仮に0.5まで下がったとしても常時1.5%。これでもまだ相当強い。あまり心配なくていいと思う。
個人的に楽天三井住友版も有ればいい感じ。
ネットで開設しようとしたら昔の富士銀行の口座が出てきたので開設ポイントはもらえなかった。みずほ楽天はすぐ作りました。クレカ積立と楽天ペイ積立切替えました。公共料金はJCBデビットカードを申し込んだので届いたら東電から1%ポイントもらいます。
楽天でクレカ積立してた人は検討の余地ありって感じか。
メインカードを三井住友NLゴールド/OLIVEゴールドにしてSBI証券でクレカ積立してる人には、みずほ口座作って楽天証券に移動する理由がない。
あくまで私個人の感想だけど、楽天市場のSPUも1%アップのために口座開設してクレカ増やす程のものでも無いよな~って評価かな。
あとクレカ積立のポイントも楽天とみずほでポイントが分割されちゃうのもイマイチポイント。
三井住友とUFJのカードが強烈すぎて完全に霞んじゃってるよねコレ。
こんなカードを出すということは、みずほ銀行も楽天グループも、よほど困っていることが分かるね。こんなカード、長続きしそうにないよね。
みずほは、旧行の勢力争いで疲弊してクレカビジネスでも大きく遅れをとっている。1%のポイント付与を負担して、銀行口座の獲得狙い。預金残高増と、出来れば他の商品も売り込みたいのだろうけど、増える口座はポイ活民だらけで、残高増さえ期待薄。
楽天にしてみれば、平カードと同じだから、ポイント付与の負担増はないだろうけど、クレカのラインアップのバランスを大きく崩してしまって、優良顧客を逃すリスクあり。それでも、モバイル投資の資金欲しさに、みずほの言うことをきいて、こんな変なカードの発行に乗らざるを得ない。
ななみさんの過去動画でも言われてるとおり、他の楽天カード同様、月累計ではなく、ショッピングごとに小数点以下切捨なので、実際は月累計1.5%カードときれいに0.5%お得とはならない、てのをわかった上で、楽天銀行カードの停止が終われば申し込む予定です
楽天2枚目のゴールドカードを積立専用で使ってるけど、これ解約して乗り換える予定です
既にみずほの口座も持ってるので、ハードルは低いので
ただ2枚目解約だとキャンペーン対象外のため、その旨味が無いのが残念だけど、しゃーないので諦めます
いずれ改悪されるだろうけど、その時はその時また考えればいい派です
自分は経済圏から離れてることもあり傍観民ですが、「できる限り(改悪されるまで)使い倒す!」っていう感じがTheポイ活だなあと前向きな意味で関心しました✨️
絶対に改悪されないクレカがあれば教えて欲しいけど、
そんな宣言を公式がしようものなら利用者が殺到して改悪不可避
今のベストを乗換し続けるしかない
すでにみずほ口座を持ってるならハードル低いので申し込めばいいし、まだみずほ口座を持ってないなら最大5万円キャンペーン狙いで申し込めばいい。強いていえば「ポイント還元やキャンペーン特典などを一切気にしない人」は申し込まなくていいけど、それなら最初からこんな動画みてない
メインを楽天銀行、セカンドを住信SBI、でもって3番目としてみずほの口座を持っています。
持っていてもメリット無いから解約しようと思っていたみずほ銀行の講座ですが、、、
このカードの出現は悩ませるなぁ。。。
みずほ銀行も口座数が減っていくのを黙って見ていないって証左かと思うが、どうしたものか。。。
前半はうつつを抜かしてた巨頭が新興に先を越されて、結局巨頭が後半で本気を出して新興を蹂躙するのが世の常なんだね…
楽天ANAカード解約待ちです。解約されたら申し込みます。楽天、 au、SMBC
使い分けで頑張ってます。
給与振込口座がみずほだったので作りました。
100万修行を終えた三井住友ゴールドNLをサブカードにして、メインカードを何にしようかと悩んでいたところだったのでちょうどよかったです。
紙のカードは駄目🙅♀️😂😢😅
否定的コメで、みずほ銀行口座作りたくない!が多いなら、みずほ銀行側としたらこのカードで高還元を続ける理由にもなるな。
楽天がSPUの還元率アップをリアル店舗にも広げない限り、みずほは三井住友には勝てなさそう。
三菱UFJは三井住友を真似て対象店舗7%の施策や、銀行口座を三菱UFJにすれば最大20%還元にする施策をやり始めましたが、結局公共料金や保険の還元率を引き下げてメインカードとして使われる事を諦めましたし、みずほも三井住友や三菱UFJに追随するかと思ったら、出したのがコレか……って感じですね。
あり得ない話ですが、2%楽天ポイントならまだしもみずほポイントて…正直無風でも全く不思議に思わないほど自分にとっては何の関心も出ませんでした。
それだけ当の楽天含め他界隈の改悪がひどいって事でしょうが。個人的な感情で恐縮ですが、この銀行もどっかの政治家もみずほ、という名称を使ってほしくないです。